引言:量化交易入门,个人投资者也能做吗?
量化交易入门,是越来越多普通投资者开始搜索的话题。提到量化,很多人会想到高频交易、超级计算机和顶尖的数学家,觉得和自己无关。其实量化交易的核心思想非常朴素:把交易规则写清楚,用历史数据检验它,再严格执行。
对个人投资者来说,量化最大的价值不在于“跑赢机构”,而在于克服情绪、让交易可以被验证和复盘。本文先讲清量化交易是什么、有哪些常见策略,再给出 个人做量化交易的 6 个步骤,最后说明回测的评估指标、常见陷阱和工具选择。
本文内容仅用于投资者教育,不构成任何投资建议。
一、量化交易是什么?
量化交易是指用明确的数学规则和程序来决定买什么、什么时候买卖、买多少,而不是依靠临场的主观判断。
| 对比项 | 主观交易 | 量化交易 |
|---|---|---|
| 决策依据 | 经验、直觉、临场判断 | 明确的规则和模型 |
| 可验证性 | 难以复盘和统计 | 可以用历史数据回测 |
| 执行纪律 | 容易受情绪影响 | 按规则执行,纪律性强 |
| 覆盖范围 | 能跟踪的股票有限 | 可以同时扫描全市场 |
| 主要风险 | 情绪化、追涨杀跌 | 过拟合、模型失效 |
量化交易并不一定意味着全自动下单。用规则选股、用规则决定买卖点,再手动下单,同样属于量化思维。
二、常见的量化策略类型
| 策略类型 | 核心逻辑 | 例子 | 适合个人吗 |
|---|---|---|---|
| 趋势跟踪 | 价格趋势会延续一段时间 | 均线金叉买入、死叉卖出 | 适合 |
| 均值回归 | 价格偏离均值后会回归 | 跌破布林带下轨买入 | 适合 |
| 多因子选股 | 用多个因子给股票打分排序 | 低估值 + 高 ROE + 动量 | 适合 |
| 动量 / 相对强度 | 近期强势的股票继续强势 | 选择相对强度排名前 10% 的股票 | 适合 |
| 统计套利 | 利用相关资产的价差回归 | 配对交易 | 有门槛 |
| 高频交易 | 利用毫秒级的价格差异 | 做市、盘口套利 | 不适合 |
个人投资者更适合低频策略(日线或周线级别),既不需要昂贵的硬件,也能避开与专业机构在速度上竞争。均线、布林带等指标都可以作为策略的基础,参考《均线怎么看?均线金叉死叉与多头排列实战》。
三、个人做量化交易的 6 个步骤
第 1 步:形成交易想法
从可以解释的逻辑出发,例如“放量突破 20 日高点的股票,短期继续上涨的概率更高”,而不是从数据里漫无目的地寻找规律。
第 2 步:把想法写成明确的规则
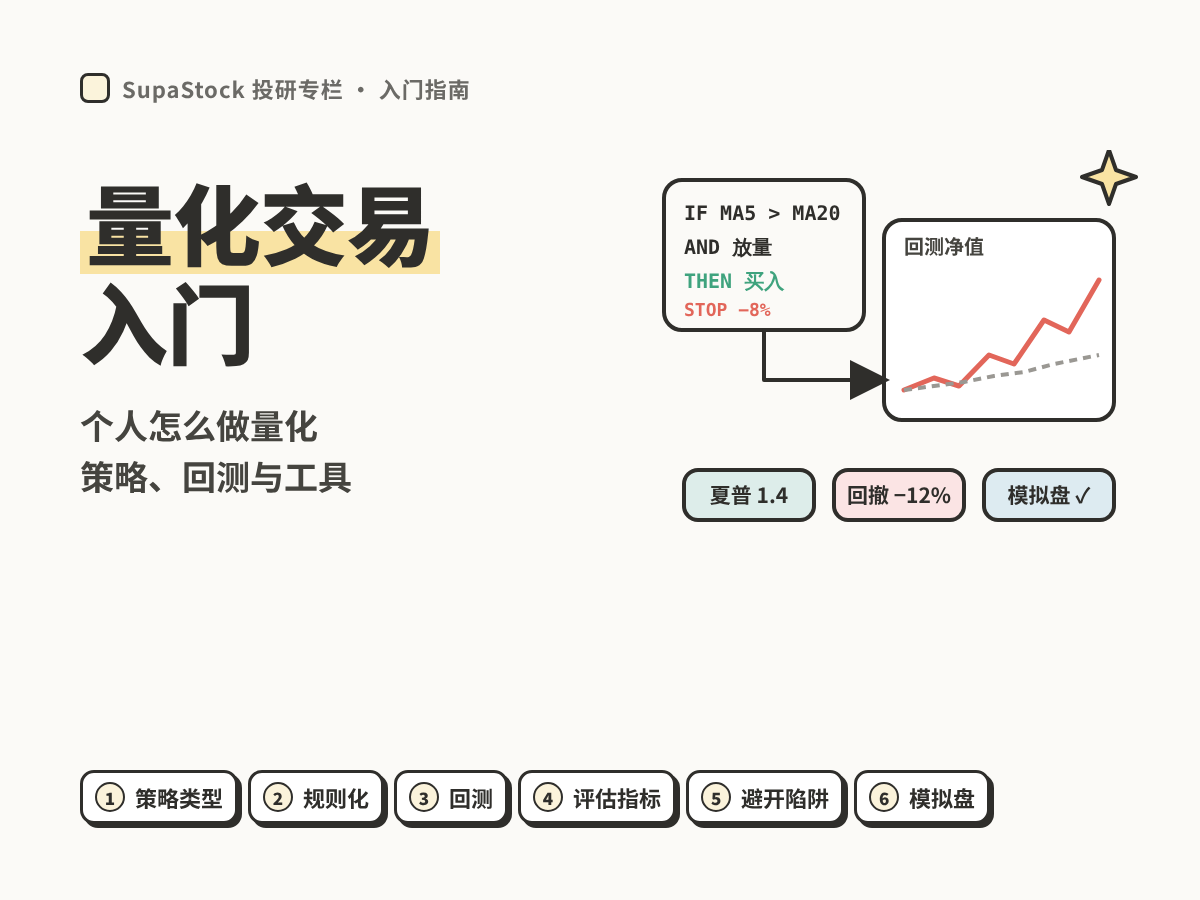
规则必须没有歧义,例如一个简单的双均线策略:
股票池:沪深 300 成分股
买入条件:5 日均线上穿 20 日均线,且当日成交额 > 近 20 日均值
卖出条件:5 日均线下穿 20 日均线,或较买入价下跌 8%
仓位:每只股票不超过总资金的 10%
第 3 步:准备数据
需要复权后的历史行情、成交量,以及(多因子策略需要的)财务数据。数据质量直接决定回测结果是否可信。
第 4 步:历史回测
用历史数据模拟策略的表现,并计入手续费、印花税和滑点。
第 5 步:评估结果
不要只看收益率,还要看风险指标(见下一节)。
第 6 步:模拟盘验证,再小资金实盘
回测好看不等于实盘能赚钱。先在模拟盘中运行一段时间,确认策略在未参与回测的新数据上依然有效,再用小资金实盘。高保真模拟盘的设计细节见《模拟盘撮合机制与策略回测:构建量化风险控制闭环》。
四、怎么评估一个量化策略:5 个关键指标
| 指标 | 含义 | 关注点 |
|---|---|---|
| 年化收益率 | 策略每年平均的收益水平 | 与基准指数比较 |
| 最大回撤 | 资金从最高点到最低点的最大跌幅 | 是否在你能承受的范围内 |
| 夏普比率 | 每承担一单位波动获得的超额收益 | 越高越好,常以 1 以上为较好 |
| 胜率 | 盈利交易占全部交易的比例 | 需与盈亏比一起看 |
| 盈亏比 | 平均盈利 ÷ 平均亏损 | 胜率低的策略需要更高的盈亏比 |
一个年化收益很高、但最大回撤超过 50% 的策略,大多数人在实盘中坚持不下来。
五、量化回测的 4 个常见陷阱
- 过拟合:反复调整参数让历史曲线完美,结果只是“记住了过去”。对策是参数尽量少,并用样本外数据检验;
- 未来函数:在回测中使用了当时还不知道的数据,例如用当天收盘价在盘中下单;
- 幸存者偏差:只用当前还在上市的股票回测,忽略了已经退市的公司;
- 忽略交易成本:没有计入手续费、印花税和滑点,高频调仓的策略在实盘中利润会被大量吃掉。
止损和仓位规则同样是策略的一部分,参考《股票止损怎么设置?5种止损方法与止损位计算》。
六、个人做量化交易用什么工具?
- 编程类:Python 是最常用的语言,配合开源的数据处理和回测库,灵活性最高;
- 券商量化终端:部分券商提供支持策略编写、回测和程序化下单的量化交易终端,开通门槛和功能以券商规定为准;
- 低代码 / 无代码平台:用可视化或自然语言描述规则,适合不会编程的投资者。
另外需要注意合规要求:程序化交易受交易所和证监会的相关规定监管,开通程序化下单前请按券商要求完成报告等手续。
用 SupaStock 实践量化思维
SupaStock 把量化选股和 AI 分析放在同一个工作台中:
- 选股页面提供研究型量化筛选策略,例如基于流动性门槛和 120 日相对强度(RPS)的筛选及其突破版本,并保存每个候选的筛选证据;
- 自然语言策略:可以用 YAML 文件以中文描述交易规则(如均线金叉、放量突破、缩量回踩),无需编写代码;
- 模拟盘与回测:在投入真金白银之前验证策略表现。
如果想把 AI 的归纳能力和量化的确定性结合起来,可以参考《AI股票分析怎么做?用AI分析股票的5个步骤》,以及选股流程《怎么选股?新手选股方法6步走》。
常见问题(FAQ)
量化交易是什么意思?
量化交易是用明确的规则和数学模型来决定交易,并用历史数据检验规则是否有效,而不是依靠临场的主观判断。
个人能做量化交易吗?
可以。个人投资者适合做日线、周线级别的低频策略,用 Python 或券商量化终端都能实现。关键是从简单策略开始,并严格做好回测和模拟盘验证。
不会编程能做量化吗?
可以从“量化思维”开始:用明确的条件选股、用固定规则决定买卖点。部分平台也支持可视化或自然语言编写策略,不一定需要写代码。
回测收益高的策略实盘一定赚钱吗?
不一定。过拟合、未来函数、幸存者偏差和交易成本都会让回测结果偏乐观,必须用样本外数据和模拟盘验证。
风险提示
本文所述量化交易方法仅用于投资者教育与学习交流,不构成任何证券投资建议。量化策略同样存在亏损风险,历史回测结果不代表未来表现,请根据自身风险承受能力独立决策。